Chez les Grandcœur, à Balma, le sujet s’est invité entre la poire et le fromage. Clara, 31 ans, ingénieure dans l’aéronautique (on est à Toulouse), a repéré un T3 sur plan à Montaudran : 56 m², 285 000 €, parking compris. Ses parents veulent l’aider, sa grand-mère Odette, 84 ans, aussi. Reste à savoir quand sortir le chéquier : avant le réveillon, ou en 2027, puisque le budget en discussion promet de nouvelles largesses ? Les Grandcœur n’existent pas, mais leurs questions, les notaires les entendent chaque semaine depuis la rentrée.
Une exonération à date de péremption
Le dispositif en vigueur, relancé par la loi de finances pour 2025, est simple sur le papier. Chaque parent, grand-parent ou arrière-grand-parent (et chaque oncle ou tante qui n’a ni enfant ni petit-enfant) peut donner jusqu’à 100 000 € à un même bénéficiaire, dans la limite de 300 000 € reçus par celui-ci, sans payer de droits. Aucune condition d’âge, ni pour celui qui donne ni pour celui qui reçoit : Odette peut en être, alors que le don familial classique lui est fermé depuis ses 80 ans.
Trois conditions, en revanche, ne se négocient pas. La somme doit être versée au plus tard le 31 décembre 2026. Elle doit servir, dans les six mois, à acheter un logement neuf ou sur plan, ou à financer des travaux de rénovation énergétique dans la résidence principale dont le bénéficiaire est propriétaire : des travaux éligibles à MaPrimeRénov’, confiés à des professionnels, sans toucher la prime pour ces mêmes dépenses. Enfin, le logement acheté doit rester pendant cinq ans la résidence principale du bénéficiaire, ou celle d’un locataire extérieur à son foyer fiscal ; le logement rénové, sa propre résidence principale pendant cinq ans après les travaux. « Pour un achat sur plan, c’est la signature de l’acte de vente en l’état futur d’achèvement qui compte, pas le contrat de réservation », prévient Charlotte Moiola, notaire chez Légapôle. « Un don versé le 20 décembre laisse jusqu’à fin juin pour signer, et mieux vaut ne pas attendre les derniers jours. » Faire construire sa maison, acheter un terrain ou rembourser un crédit existant n’ouvrent pas droit à l’exonération. Revendre dans les cinq ans qui suivent l’achat, ou la livraison pour un logement sur plan, la fait tomber, même pour racheter aussitôt, intérêts de retard en prime.
Une économie qui ne se voit pas tout de suite
Faut-il pour autant se ruer chez son banquier ? Chez les Grandcœur, le fisc n’aurait de toute façon rien prélevé : les 60 000 € donnés par chacun des parents tiennent dans les abattements habituels, tout comme les 30 000 € d’Odette. L’intérêt est ailleurs. Donnés au titre du dispositif, ces montants laissent intact l’abattement de 100 000 € dont chaque parent dispose tous les quinze ans. Une réserve précieuse le jour où il faudra parler de la PME familiale… on y reviendra en janvier.
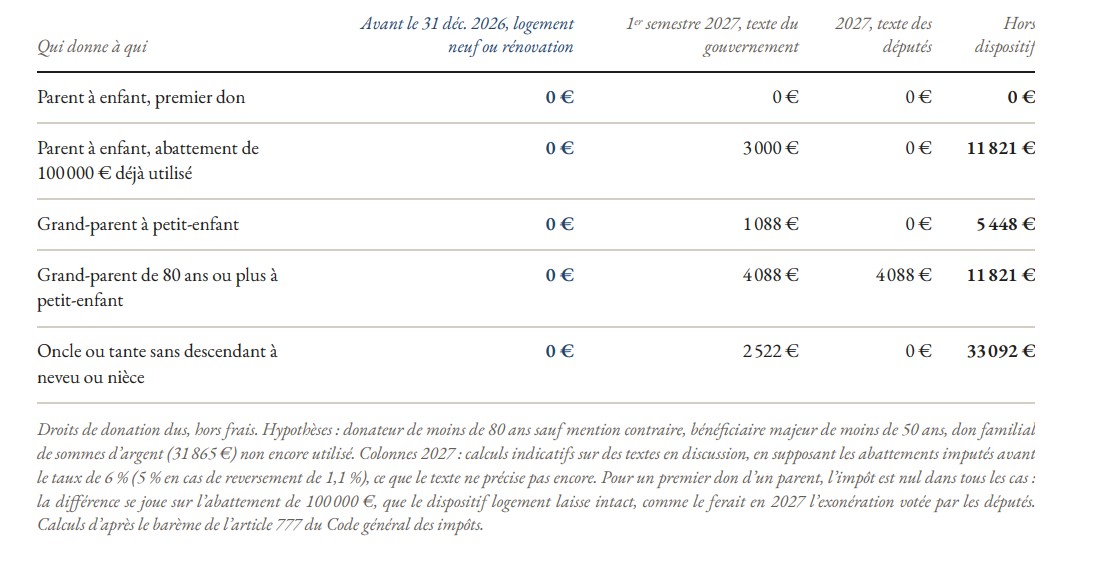
Les grands gagnants sont les grands-parents de 80 ans ou plus, les parents qui ont déjà donné il y a moins de quinze ans et, surtout, les oncles et tantes sans enfant. À une condition, qu’il faut bien lire : l’oncle ou la tante ne doit avoir ni enfant ni petit-enfant. S’il en a, ni le dispositif logement ni le don familial de 31 865 € ne s’appliquent, et le neveu ne bénéficie que d’un abattement de 7 967 €. Hors dispositif, un don de 100 000 € d’un oncle sans descendant à son neveu coûte plus de 33 000 € de droits, au taux de 55 % ; s’il a des enfants, la note dépasse 50 000 €. Avant le 31 décembre, pour un logement neuf : zéro. Tonton n’a jamais été aussi généreux à si bon compte.
À l’Assemblée, la hotte s’est remplie
Le projet de loi de finances pour 2027, présenté le 1er octobre, a rebattu les cartes. Pour les dons d’argent du premier semestre 2027, le gouvernement y propose de porter de 31 865 € à 50 000 € l’exonération du don familial, réservée aux donateurs de moins de 80 ans, le nouveau plafond remplaçant l’ancien. Il y ajoute un taux unique de 6 %, dans la limite de 100 000 € par donateur et par bénéficiaire, pour les dons aux enfants, petits-enfants ou, à défaut, neveux et nièces âgés de 18 à 49 ans, quel que soit l’âge du donateur. Ce taux tomberait à 5 % si le bénéficiaire reverse au moins 1,1 % de la somme à un organisme d’aide aux personnes en difficulté ou aux victimes de violences domestiques. Le 16 octobre, en première lecture, les députés sont allés plus loin : exonération portée à 100 000 €, contre l’avis du gouvernement, fenêtre étendue à toute l’année 2027 et, par un autre amendement, prolongation jusqu’en 2030 du dispositif logement actuel.
De quoi inciter à attendre ? « Ce sont des votes d’étape, pas la loi », tempère Daniel Capeller-Arnaud, avocat fiscaliste chez Légapôle Avocats. « Le texte doit encore passer au Sénat, puis en commission mixte paritaire, et le gouvernement peut toujours faire le tri. » Encore faut-il que l’Assemblée adopte la partie recettes du budget : l’an dernier, elle l’avait rejetée, et le Sénat était reparti du texte du gouvernement, sans les amendements des députés. Prévu le 20 octobre, ce vote a été reporté au 3 novembre. Le Parlement a jusqu’au 17 décembre pour se prononcer.
La règle qui s’en dégage est simple. Un projet éligible et prêt (appartement neuf trouvé, signature possible dans les six mois, travaux chiffrés) n’a aucune raison d’attendre : le dispositif actuel est acquis, quel que soit le sort du budget. Sans projet de ce type, inutile de se précipiter avant le réveillon : un don qui n’est pas affecté dans les délais retombe dans le droit commun. Mieux vaut alors attendre le texte définitif et décider en janvier. Et mieux vaut un virement daté qu’un chèque glissé sous le sapin le 31 au soir : c’est au bénéficiaire de prouver la date du versement, et la date déclarée ne vaut que si la déclaration est déposée avant le 31 janvier 2027.
« Le don va à votre enfant, pas à son couple, à condition de l’écrire »
Reste l’essentiel, que le fisc ne regarde pas : exonéré ne veut pas dire neutre. Sauf mention contraire, un don à un enfant est une avance sur sa part d’héritage. Au décès des parents, il sera rapporté à la succession, non pas pour le montant versé, mais pour la valeur, au jour du partage, de la part de l’appartement qu’il a financée. Si le T3 de Clara double de valeur, son avance aussi, de quoi animer les discussions avec son demi-frère, né d’une première union de son père. Une donation devant notaire permet de fixer à l’avance le montant à rapporter, ou d’organiser une donation-partage entre tous les enfants.
Autre réflexe : écrire d’où vient l’argent. Si Clara achète à deux avec son compagnon, Hugo, l’acte de vente doit fixer la part de chacun à proportion de son apport et mentionner l’origine des fonds. À défaut, avec un achat à parts égales, Clara n’aurait qu’une créance à faire valoir en cas de séparation, et ses parents auraient aussi un peu gâté Hugo. L’acte doit en outre mentionner un apport personnel au moins égal à la somme exonérée : c’est la preuve qu’admet l’administration. Le don, enfin, ne se déclare pas en ligne, comme la plupart des dons depuis le 1er janvier 2026, mais sur le formulaire papier n° 2735, en demandant l’exonération, auprès du service de l’enregistrement du domicile du bénéficiaire. Pour un don de 2026, mieux vaut le déposer avant le 31 janvier 2027.
Un don qui change la donne… à la banque
Côté financement, le geste pèse lourd. Avec un taux moyen des crédits immobiliers remonté à 3,40 % en septembre, selon l’Observatoire Crédit Logement/CSA, chaque euro d’apport allège la mensualité et rassure le banquier. « Un apport familial bien documenté, c’est souvent ce qui fait passer un dossier », explique Florent Poitevin, conseiller en gestion de patrimoine chez Légapôle Gestion Privée. « La banque demandera la preuve du virement et le courrier de donation. » Primo-accédante, Clara peut en outre prétendre, sous conditions de ressources, au prêt à taux zéro, ouvert à tout le neuf jusqu’à fin 2027. Avec un T3 neuf vendu en moyenne 269 800 € hors parking en accession libre, selon le dernier bilan de l’ObserveR de l’immobilier toulousain, le coup de pouce n’a rien d’anecdotique.
Alors, maintenant ou en 2027 ? Pour Clara, la réponse est trouvée : ses parents verseront avant Noël, l’acte sera signé au printemps. Pour les autres, le calendrier parlementaire tranchera. Et le prochain épisode de cette série s’invitera justement à table : au réveillon, on parlera de tout, sauf de l’héritage.
Faites vos comptes
Un don d’argent de 100 000 € ne coûte rien avant le 31 décembre s’il finance un logement neuf, et jusqu’à 33 092 € hors dispositif dans les cas ci-dessous.
Xavier Poitevin, notaire
Légapôle Notaires
En chiffres
100 000 € : le montant exonéré par donateur et par bénéficiaire jusqu’au 31 décembre 2026, pour un logement neuf ou une rénovation énergétique.
300 000 € : le maximum qu’un même bénéficiaire peut recevoir ainsi.
6 mois : le délai pour affecter la somme au projet.
5 ans : la durée pendant laquelle le logement doit rester une résidence principale.
33 092 € : les droits sur un don de 100 000 € d’un oncle sans descendant à son neveu, hors dispositif.
6 % : le taux envisagé en 2027 pour les dons d’argent aux 18-49 ans.
4 839 €/m² : le prix moyen d’un appartement neuf en accession libre à Toulouse au premier semestre 2026, hors stationnement.
Ce qui change
Jusqu’au 31 décembre 2026 : exonération jusqu’à 100 000 € par donateur et par bénéficiaire pour un logement neuf ou une rénovation énergétique (droit en vigueur).
16 octobre 2026 : en première lecture, les députés votent sa prolongation jusqu’au 31 décembre 2030 et son extension à la transformation de bureaux ou de commerces en logements, ainsi que l’exonération des dons d’argent portée à 100 000 € et le taux de 6 % pour toute l’année 2027.
D’ici au 17 décembre 2026 : suite de l’examen à l’Assemblée, Sénat, commission mixte paritaire, vote définitif.
Fin décembre : publication de la loi de finances pour 2027, si elle est adoptée à temps.
Les trois réflexes
1. Vérifier l’éligibilité, puis verser avant de signer : logement neuf ou sur plan avec signature de l’acte dans les six mois du versement, ou travaux éligibles à MaPrimeRénov’ confiés à des professionnels, sans toucher la prime pour ces mêmes dépenses.
2. Écrire le don : lettre ou acte de donation (avance sur héritage ou non, montant à rapporter), origine des fonds et apport dans l’acte d’achat, déclaration sur le formulaire papier n° 2735.
3. Garder les preuves longtemps : relevés de virement, acte d’achat, factures, justificatifs de résidence principale, au moins jusqu’au terme des cinq ans d’occupation, qui ne courent qu’à partir de la livraison pour un achat sur plan.